Domain stunden-woche.de kaufen?
Wir ziehen mit dem Projekt
stunden-woche.de um.
Sind Sie am Kauf der Domain
stunden-woche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stunden-woche.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Zeit, Arbeit und gesellschaftliche Herrschaft, Fachbücher von Moishe PostoneIn diesem Buch interpretiert Postone die von Marx in seinem Spätwerk entwickelte kritische Theorie grundlegend neu, um die Natur der kapitalistischen Gesellschaft in neuartiger Weise theoretisch erfassen zu können. Seine Interpretation der von Marx analysierten gesellschaftlichen Verhältnisse und Herrschaftsformen der kapitalistischen Gesellschaft macht es erforderlich, die zentralen Kategorien der Kritik der politischen Ökonomie zu überdenken. Dazu werden Begriffe entwickelt, die zwei Kriterien genügen: Zum einen sollen sie das Wesen und die geschichtliche Entwicklung der modernen Gesellschaft erfassen, zum anderen soll in ihnen die in den Sozialwissenschaften gängige Dichotomie von Struktur und Handlung bzw. objektiven Lebensumständen und subjektivem Sinn überwunden werden. Im Bezug der Marxschen Theorie auf die aktuellen theoretischen Debatten wird nicht nur zu zeigen sein, inwieweit.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
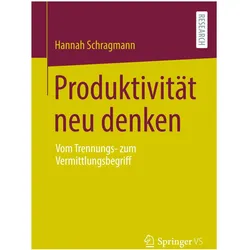
Produktivität neu denken, Fachbücher von Hannah SchragmannDer Begriff der Produktivität findet täglich Verwendung, um die eigene Leistung zu bewerten. Darin, so die These, zeigt sich ein problematisches Verhältnis zur eigenen Tätigkeit. Denn was bedeutet Produktivität? Die Autorin geht von dem antiken weiten Verständnis von Produktivität als generellem Wirkprinzip aus und zeigt, wie sich Vorstellungen in Bezug auf das, was als produktiv gilt, gewandelt haben. Heute dominiert das ökonomische Verständnis, das die Beziehung zwischen Input (hervorbringender Natur) und Output (hervorgebrachter Natur) quantifiziert. Produktiv ist der Mensch, wenn er viel schafft – und nicht, wenn er „sich hervorbringt“. Die Autorin entwickelt einen neuen Produktivitätsbegriff, der die menschliche Fähigkeit zu produktiver Selbstwerdung ins Zentrum stellt. So entsteht auch ein neuer Blick auf (humanistisch) produktive Arbeit, der diese nicht an Effizienzmaximen, sondern der Beziehung des Subjekts zur Tätigkeit festmacht. Zugleich soll Systemproduktivität im Subjekt verwurzelt werden: Das (wirtschaftliche) System gilt nicht mehr als produktiv, wenn es kurzfristig Gewinne, sondern nur, wenn es langfristig Bedingungen für Individual(re)produktivität bereitstellt. Der Begriff der Produktivität wird so (wieder) als Vermittlungsbegriff fruchtbar gemacht.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
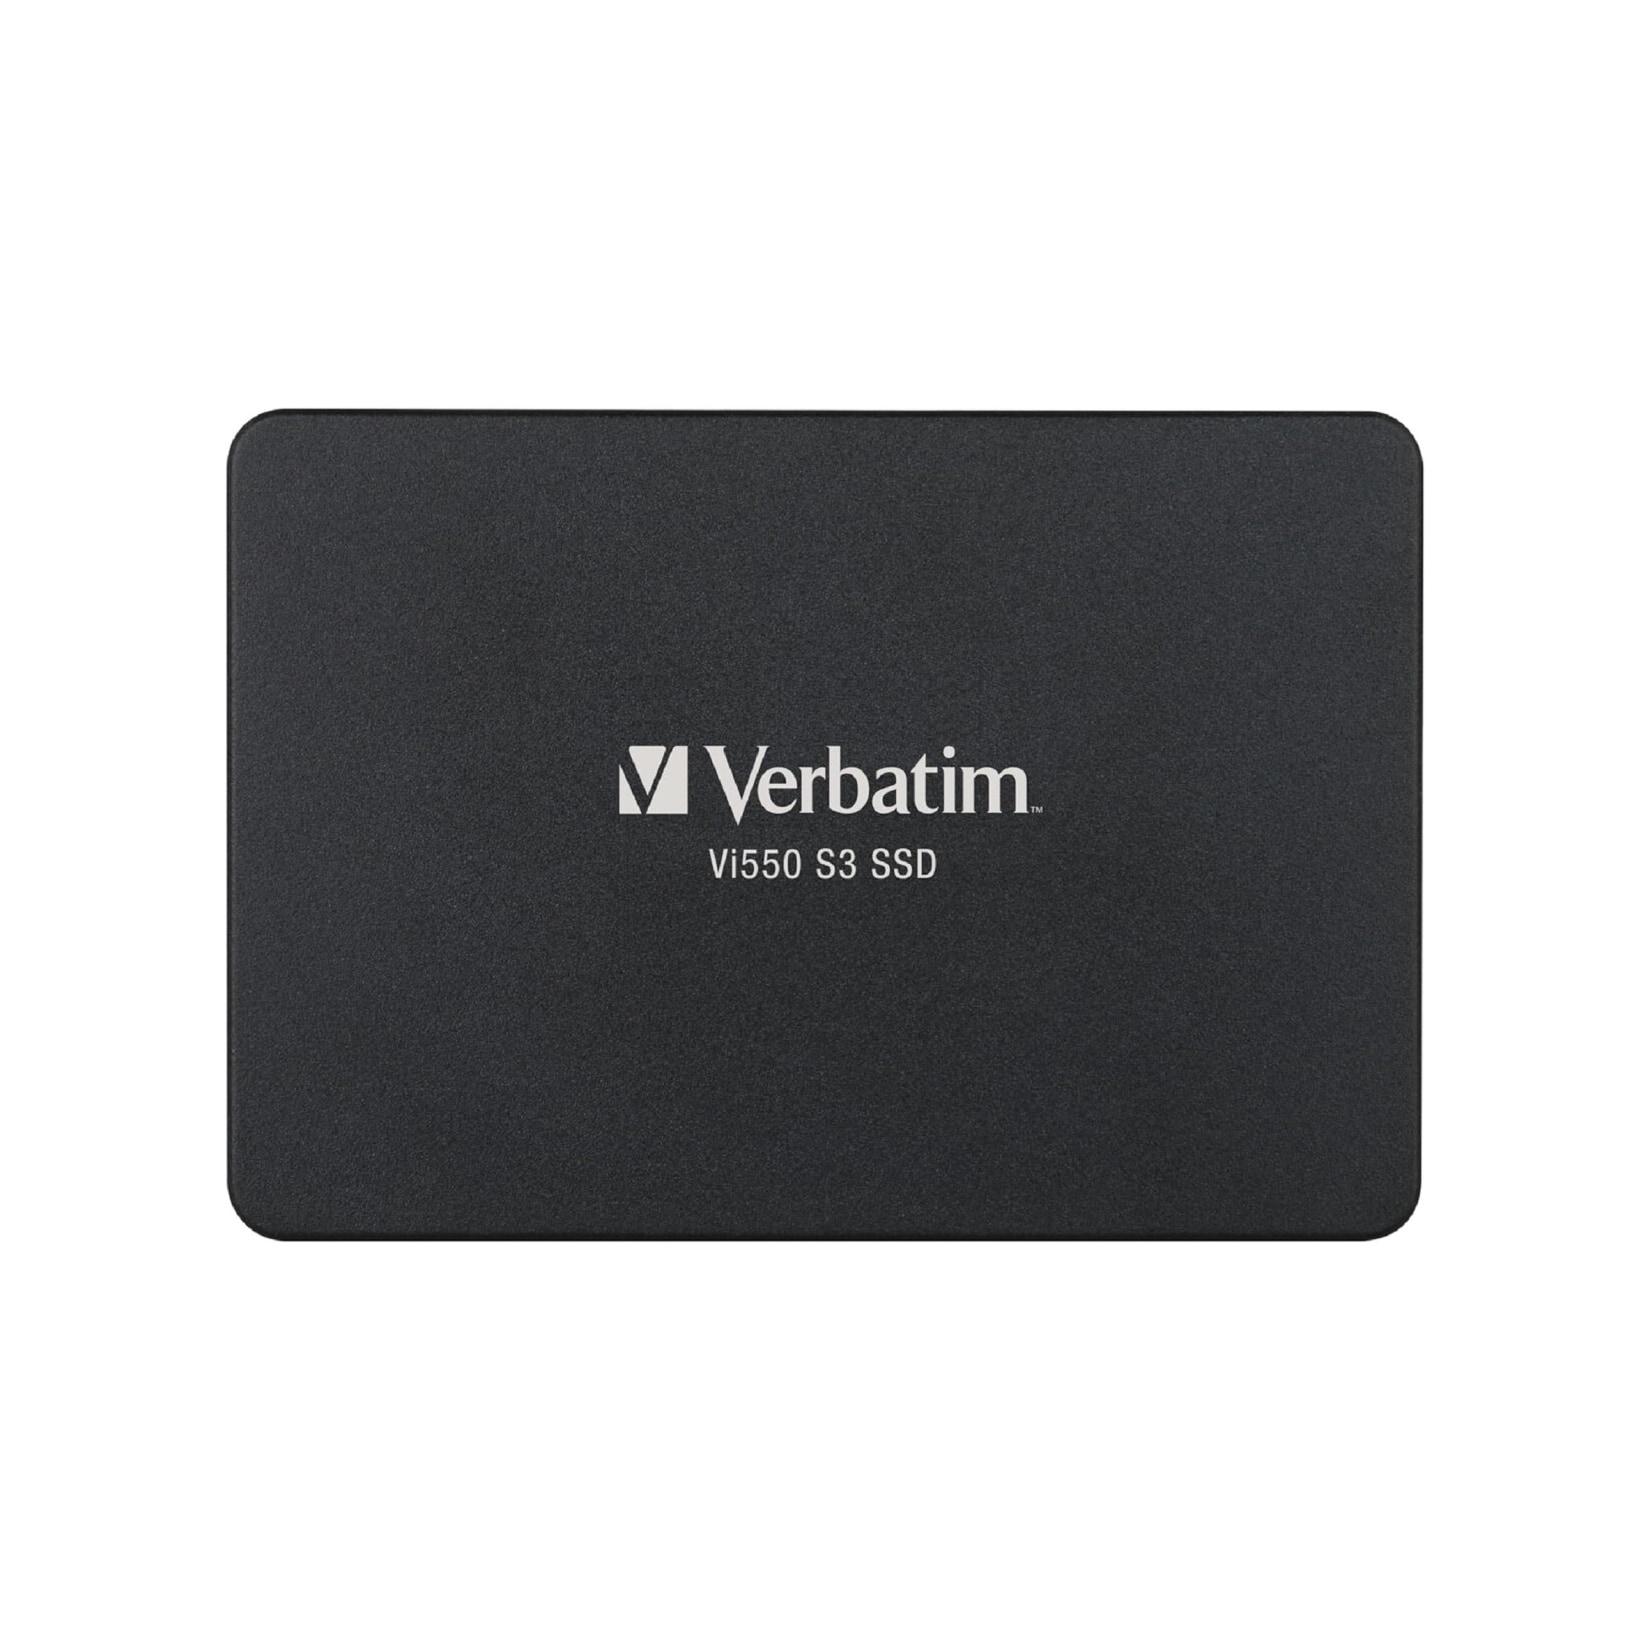
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Zeit, Arbeit und gesellschaftliche Herrschaft, Fachbücher von Moishe PostoneIn diesem Buch interpretiert Postone die von Marx in seinem Spätwerk entwickelte kritische Theorie grundlegend neu, um die Natur der kapitalistischen Gesellschaft in neuartiger Weise theoretisch erfassen zu können. Seine Interpretation der von Marx analysierten gesellschaftlichen Verhältnisse und Herrschaftsformen der kapitalistischen Gesellschaft macht es erforderlich, die zentralen Kategorien der Kritik der politischen Ökonomie zu überdenken. Dazu werden Begriffe entwickelt, die zwei Kriterien genügen: Zum einen sollen sie das Wesen und die geschichtliche Entwicklung der modernen Gesellschaft erfassen, zum anderen soll in ihnen die in den Sozialwissenschaften gängige Dichotomie von Struktur und Handlung bzw. objektiven Lebensumständen und subjektivem Sinn überwunden werden. Im Bezug der Marxschen Theorie auf die aktuellen theoretischen Debatten wird nicht nur zu zeigen sein, inwieweit.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Produktivität neu denken, Fachbücher von Hannah SchragmannDer Begriff der Produktivität findet täglich Verwendung, um die eigene Leistung zu bewerten. Darin, so die These, zeigt sich ein problematisches Verhältnis zur eigenen Tätigkeit. Denn was bedeutet Produktivität? Die Autorin geht von dem antiken weiten Verständnis von Produktivität als generellem Wirkprinzip aus und zeigt, wie sich Vorstellungen in Bezug auf das, was als produktiv gilt, gewandelt haben. Heute dominiert das ökonomische Verständnis, das die Beziehung zwischen Input (hervorbringender Natur) und Output (hervorgebrachter Natur) quantifiziert. Produktiv ist der Mensch, wenn er viel schafft – und nicht, wenn er „sich hervorbringt“. Die Autorin entwickelt einen neuen Produktivitätsbegriff, der die menschliche Fähigkeit zu produktiver Selbstwerdung ins Zentrum stellt. So entsteht auch ein neuer Blick auf (humanistisch) produktive Arbeit, der diese nicht an Effizienzmaximen, sondern der Beziehung des Subjekts zur Tätigkeit festmacht. Zugleich soll Systemproduktivität im Subjekt verwurzelt werden: Das (wirtschaftliche) System gilt nicht mehr als produktiv, wenn es kurzfristig Gewinne, sondern nur, wenn es langfristig Bedingungen für Individual(re)produktivität bereitstellt. Der Begriff der Produktivität wird so (wieder) als Vermittlungsbegriff fruchtbar gemacht.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wallner, Larissa: Theoretische ProduktivitätTheoretische Produktivität , Möglichkeitsbedingungen intellektueller Transgression in Kants kritischer Philosophie , Lackier-Sets > Autolackierbedarf , Erscheinungsjahr: 20240805, Produktform: Kartoniert, Titel der Reihe: Klostermann Weiße Reihe#13#, Autoren: Wallner, Larissa, Seitenzahl/Blattzahl: 615, Themenüberschrift: PHILOSOPHY / Aesthetics, Keyword: Aufklärung; Deutscher Idealismus; Erkenntnisvermögen; Freiheit; Kant, Immanuel; Kritische Philosophie; Philosophie; Theoretische Philosophie; Theoretische Produktivität; Ästhetik; Ästhetische Formen, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Ästhetik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Ästhetik, Warengruppe: TB/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 196, Breite: 123, Höhe: 39, Gewicht: 614, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.