Domain stunden-woche.de kaufen?
Wir ziehen mit dem Projekt
stunden-woche.de um.
Sind Sie am Kauf der Domain
stunden-woche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stunden-woche.de kaufen?
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **

Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
Produktivität neu denken, Fachbücher von Hannah SchragmannDer Begriff der Produktivität findet täglich Verwendung, um die eigene Leistung zu bewerten. Darin, so die These, zeigt sich ein problematisches Verhältnis zur eigenen Tätigkeit. Denn was bedeutet Produktivität? Die Autorin geht von dem antiken weiten Verständnis von Produktivität als generellem Wirkprinzip aus und zeigt, wie sich Vorstellungen in Bezug auf das, was als produktiv gilt, gewandelt haben. Heute dominiert das ökonomische Verständnis, das die Beziehung zwischen Input (hervorbringender Natur) und Output (hervorgebrachter Natur) quantifiziert. Produktiv ist der Mensch, wenn er viel schafft – und nicht, wenn er „sich hervorbringt“. Die Autorin entwickelt einen neuen Produktivitätsbegriff, der die menschliche Fähigkeit zu produktiver Selbstwerdung ins Zentrum stellt. So entsteht auch ein neuer Blick auf (humanistisch) produktive Arbeit, der diese nicht an Effizienzmaximen, sondern der Beziehung des Subjekts zur Tätigkeit festmacht. Zugleich soll Systemproduktivität im Subjekt verwurzelt werden: Das (wirtschaftliche) System gilt nicht mehr als produktiv, wenn es kurzfristig Gewinne, sondern nur, wenn es langfristig Bedingungen für Individual(re)produktivität bereitstellt. Der Begriff der Produktivität wird so (wieder) als Vermittlungsbegriff fruchtbar gemacht.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
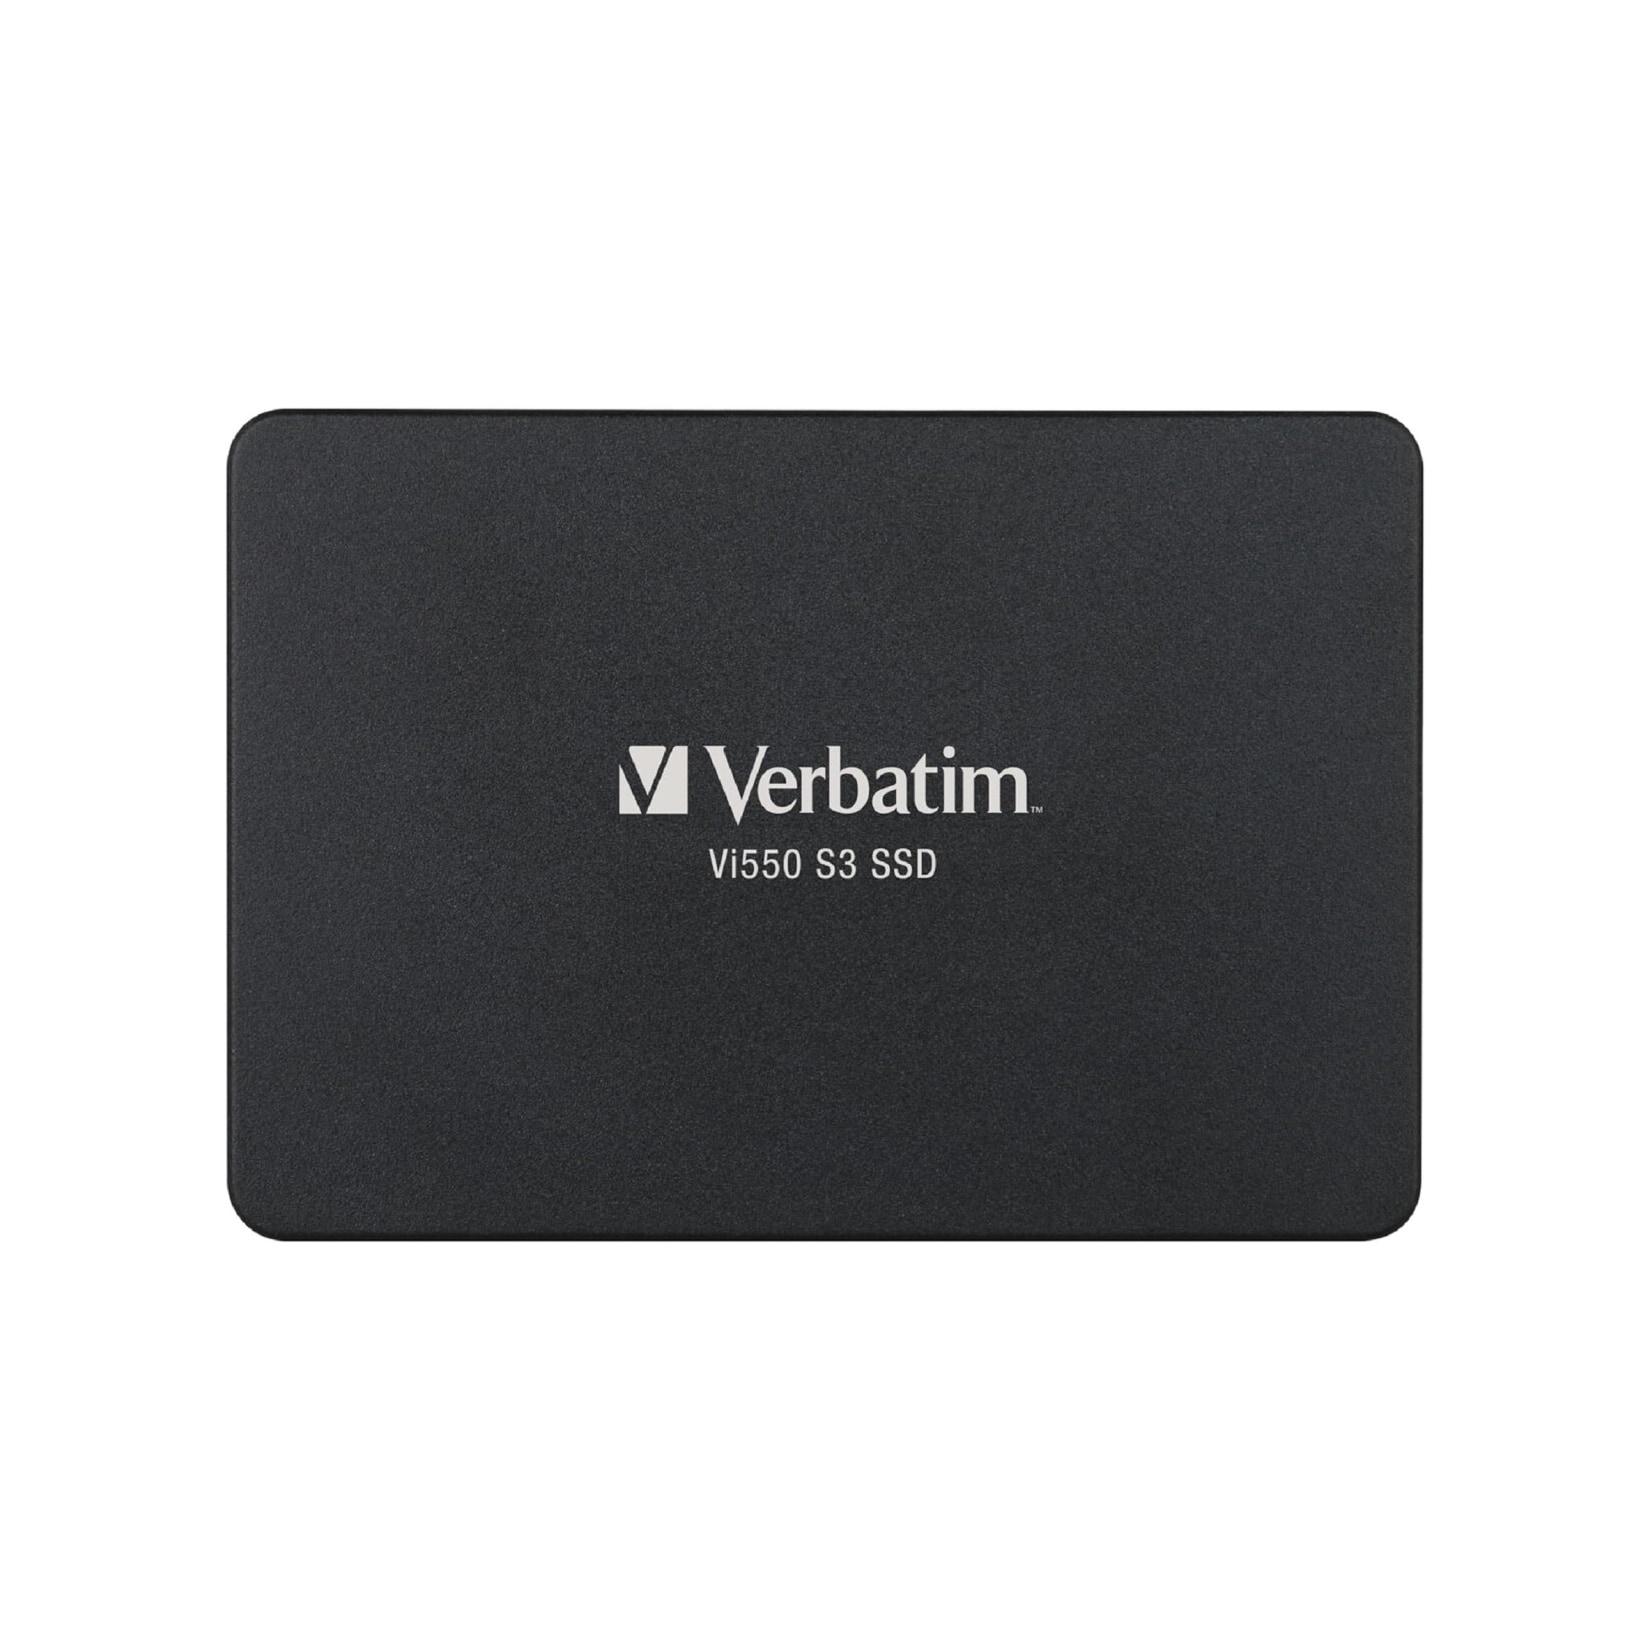
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wallner, Larissa: Theoretische ProduktivitätTheoretische Produktivität , Möglichkeitsbedingungen intellektueller Transgression in Kants kritischer Philosophie , Lackier-Sets > Autolackierbedarf , Erscheinungsjahr: 20240805, Produktform: Kartoniert, Titel der Reihe: Klostermann Weiße Reihe#13#, Autoren: Wallner, Larissa, Seitenzahl/Blattzahl: 615, Themenüberschrift: PHILOSOPHY / Aesthetics, Keyword: Aufklärung; Deutscher Idealismus; Erkenntnisvermögen; Freiheit; Kant, Immanuel; Kritische Philosophie; Philosophie; Theoretische Philosophie; Theoretische Produktivität; Ästhetik; Ästhetische Formen, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Ästhetik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Ästhetik, Warengruppe: TB/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 196, Breite: 123, Höhe: 39, Gewicht: 614, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
Zeit, Arbeit und gesellschaftliche Herrschaft, Fachbücher von Moishe PostoneIn diesem Buch interpretiert Postone die von Marx in seinem Spätwerk entwickelte kritische Theorie grundlegend neu, um die Natur der kapitalistischen Gesellschaft in neuartiger Weise theoretisch erfassen zu können. Seine Interpretation der von Marx analysierten gesellschaftlichen Verhältnisse und Herrschaftsformen der kapitalistischen Gesellschaft macht es erforderlich, die zentralen Kategorien der Kritik der politischen Ökonomie zu überdenken. Dazu werden Begriffe entwickelt, die zwei Kriterien genügen: Zum einen sollen sie das Wesen und die geschichtliche Entwicklung der modernen Gesellschaft erfassen, zum anderen soll in ihnen die in den Sozialwissenschaften gängige Dichotomie von Struktur und Handlung bzw. objektiven Lebensumständen und subjektivem Sinn überwunden werden. Im Bezug der Marxschen Theorie auf die aktuellen theoretischen Debatten wird nicht nur zu zeigen sein, inwieweit.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktivität neu denken, Fachbücher von Hannah SchragmannDer Begriff der Produktivität findet täglich Verwendung, um die eigene Leistung zu bewerten. Darin, so die These, zeigt sich ein problematisches Verhältnis zur eigenen Tätigkeit. Denn was bedeutet Produktivität? Die Autorin geht von dem antiken weiten Verständnis von Produktivität als generellem Wirkprinzip aus und zeigt, wie sich Vorstellungen in Bezug auf das, was als produktiv gilt, gewandelt haben. Heute dominiert das ökonomische Verständnis, das die Beziehung zwischen Input (hervorbringender Natur) und Output (hervorgebrachter Natur) quantifiziert. Produktiv ist der Mensch, wenn er viel schafft – und nicht, wenn er „sich hervorbringt“. Die Autorin entwickelt einen neuen Produktivitätsbegriff, der die menschliche Fähigkeit zu produktiver Selbstwerdung ins Zentrum stellt. So entsteht auch ein neuer Blick auf (humanistisch) produktive Arbeit, der diese nicht an Effizienzmaximen, sondern der Beziehung des Subjekts zur Tätigkeit festmacht. Zugleich soll Systemproduktivität im Subjekt verwurzelt werden: Das (wirtschaftliche) System gilt nicht mehr als produktiv, wenn es kurzfristig Gewinne, sondern nur, wenn es langfristig Bedingungen für Individual(re)produktivität bereitstellt. Der Begriff der Produktivität wird so (wieder) als Vermittlungsbegriff fruchtbar gemacht.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
Ähnliche Suchbegriffe für Versicherungssumme
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wallner, Larissa: Theoretische ProduktivitätTheoretische Produktivität , Möglichkeitsbedingungen intellektueller Transgression in Kants kritischer Philosophie , Lackier-Sets > Autolackierbedarf , Erscheinungsjahr: 20240805, Produktform: Kartoniert, Titel der Reihe: Klostermann Weiße Reihe#13#, Autoren: Wallner, Larissa, Seitenzahl/Blattzahl: 615, Themenüberschrift: PHILOSOPHY / Aesthetics, Keyword: Aufklärung; Deutscher Idealismus; Erkenntnisvermögen; Freiheit; Kant, Immanuel; Kritische Philosophie; Philosophie; Theoretische Philosophie; Theoretische Produktivität; Ästhetik; Ästhetische Formen, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Ästhetik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Ästhetik, Warengruppe: TB/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 196, Breite: 123, Höhe: 39, Gewicht: 614, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.